กำไร 1% ขาดทุน 0.5% — ได้เปรียบ 2 ต่อ 1 ใคร ๆ ก็คิดว่าชนะแค่ 1 ใน 3 ก็พอแล้ว แต่คุณลืมคิดอีกหนึ่งตัวเลข
คิดใหม่ เมื่อมีค่าธรรมเนียม
สมมติค่าธรรมเนียมไป-กลับ 0.2% ต่อไม้ (ประมาณค่า taker ของ exchange ทั่วไป):
- ไม้ที่ชนะ: กำไร 1% − ค่าธรรมเนียม 0.2% = ได้จริง 0.8%
- ไม้ที่แพ้: ขาดทุน 0.5% + ค่าธรรมเนียม 0.2% = เสียจริง 0.7%
จุดเสมอตัวคือเมื่อ อัตราชนะ × 0.8 = (1 − อัตราชนะ) × 0.7 แก้สมการได้ อัตราชนะ = 0.7 ÷ 1.5 = 46.7%
จาก "ชนะ 1 ใน 3 ก็พอ" กลายเป็นต้องชนะเกือบครึ่งหนึ่งของทุกไม้ แค่เพื่อไม่ขาดทุน
ยิ่งเทรดบ่อย ยิ่งเห็นผล
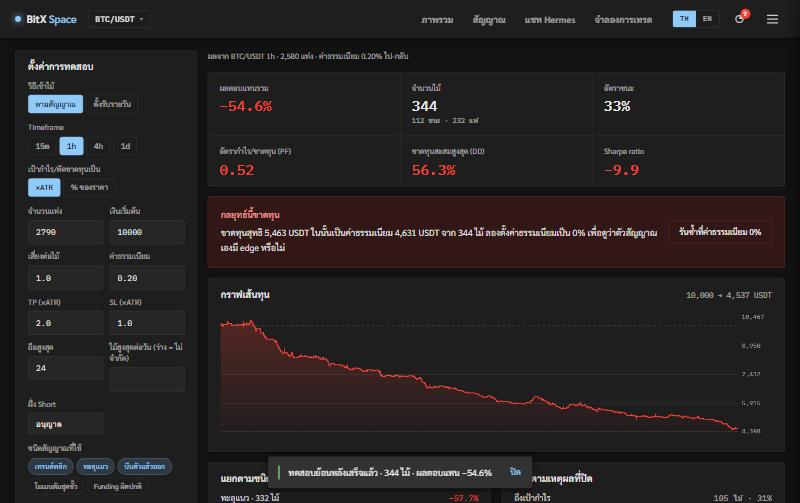
ค่าธรรมเนียมเก็บทุกไม้ ไม่สนว่าไม้นั้นดีหรือแย่ กลยุทธ์ที่เข้าบ่อยด้วยเป้าหมายเล็กจึงโดนหนักที่สุด ในการทดสอบย้อนหลังจริงของระบบ ค่าธรรมเนียมคิดเป็นกว่า 80% ของขาดทุนทั้งหมด (อ่านใน "Backtest ที่บอกความจริง แม้คำตอบจะไม่น่าฟัง")
ทางออกที่ได้ผล
- เข้าน้อยลงแต่คัดมากขึ้น — กรองเฉพาะสัญญาณที่คุณภาพดี
- เป้าหมายกว้างขึ้นเมื่อเทียบกับค่าธรรมเนียม — เช่น ใช้ระยะตาม ATR แทน % เล็ก ๆ
- ทดสอบโดยใส่ค่าธรรมเนียมจริงเสมอ — หน้าทดสอบย้อนหลังและพอร์ตจำลองของระบบใส่ค่าธรรมเนียมเป็นค่าเริ่มต้นที่ 0.2%